Cómo verificar por ti mismo a una empresa de financiación privada en Colombia
Guía práctica en siete pasos. Nada de lo que sigue requiere abogado, y todo se puede hacer desde un computador en una tarde.
El mercado de financiación privada con respaldo inmobiliario ha crecido en Colombia por una razón sencilla: hay propietarios con activos reales que la banca tradicional rechaza por historial crediticio, informalidad de ingresos o simple lentitud del proceso. Ese espacio lo ocupan operadores privados.
El problema es que en ese mismo espacio conviven empresas serias con esquemas que no lo son. Y desde afuera, con una página web bien hecha, se parecen bastante.
La buena noticia es que en Colombia hay más información pública disponible de la que la gente cree. Esta guía te muestra cómo usarla. Aplícala a nosotros y a cualquier otro operador que estés evaluando.
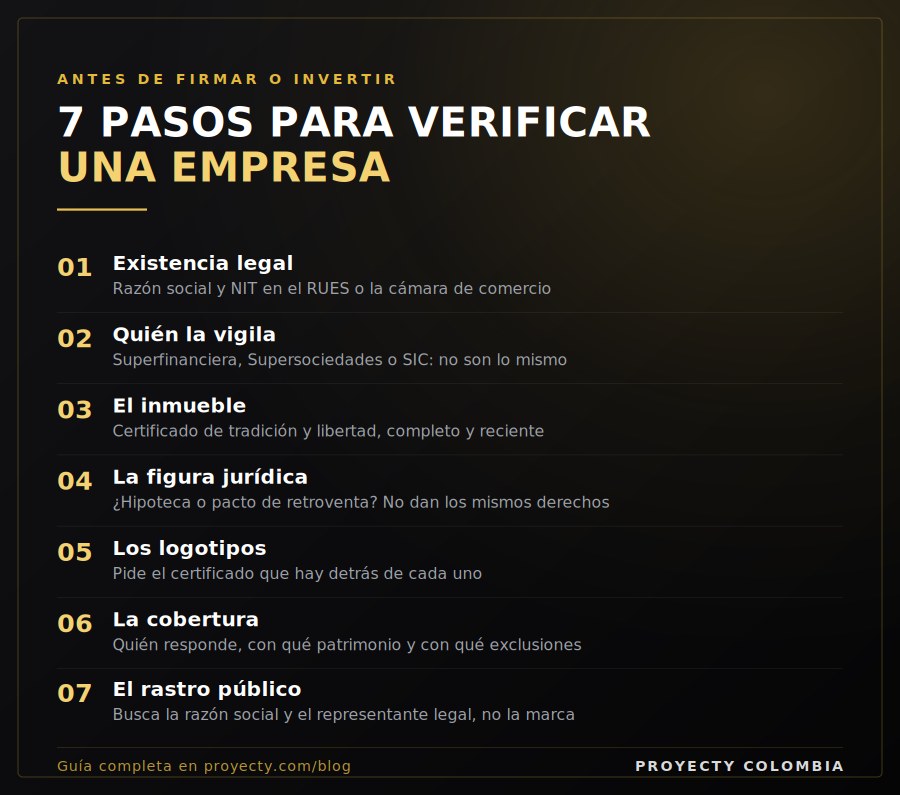
1. Comprueba que la empresa existe legalmente
Todo empieza por el registro mercantil. Pide a la empresa su razón social exacta y su NIT, y consúltalos en el Registro Único Empresarial y Social (RUES) o directamente en la cámara de comercio de su domicilio.
Qué debes mirar:
- Fecha de constitución. Una sociedad creada hace tres meses que ofrece trayectoria de una década tiene una contradicción que explicar.
- Objeto social. ¿Incluye la actividad que dice desarrollar?
- Representante legal. Nombre y documento. Una persona natural identificable.
- Estado. Activa, en liquidación, con matrícula cancelada.
- Capital. Un capital suscrito simbólico en una empresa que dice mover operaciones millonarias es una señal a considerar.
Contraste obligatorio: la razón social del certificado debe coincidir con la que aparece en el contrato que vas a firmar y en las facturas que te entreguen. Si no coincide, pregunta por qué antes de seguir.
2. Averigua quién la vigila, y qué significa cada respuesta
Este punto genera mucha confusión, así que vale la pena ordenarlo:
- Superintendencia Financiera. Vigila bancos, compañías de seguros, comisionistas y demás entidades autorizadas para captar recursos del público o realizar actividad aseguradora. Su vigilancia implica requisitos de capital, reservas y solvencia verificados por el Estado.
- Superintendencia de Sociedades. Vigila sociedades comerciales en general, en materia societaria, contable y de insolvencia. No supervisa productos financieros.
- Superintendencia de Industria y Comercio. Protección al consumidor, publicidad engañosa, competencia y protección de datos personales.
Una empresa de financiación privada que no esté vigilada por la Superintendencia Financiera no está por eso al margen de la ley, siempre que no capte recursos del público. Lo que cambia —y mucho— es tu nivel de protección: no hay seguro de depósitos, ni requisitos de solvencia supervisados, ni un regulador financiero al cual reclamar.
Ojo con esto. La captación masiva y habitual de dineros del público sin autorización es un delito en Colombia. Si una empresa recibe dinero de muchas personas prometiéndoles un retorno, sin estar autorizada para ello, no es una zona gris: es una conducta penalmente sancionada. Desconfía especialmente de quien invoca el nombre de una superintendencia para sugerir un aval que no tiene.
3. Verifica el inmueble, no la promesa
En una operación con respaldo inmobiliario, la garantía real no es la reputación de nadie: es la propiedad. Y la propiedad se verifica en un solo documento.
Solicita el certificado de tradición y libertad del inmueble en la Oficina de Registro de Instrumentos Públicos o en línea a través de la Superintendencia de Notariado y Registro. Cuesta poco y se obtiene en minutos.
Qué leer en él:
- Quién figura como propietario actual y desde cuándo.
- Hipotecas vigentes a favor de terceros.
- Embargos, demandas o medidas cautelares.
- Afectaciones a vivienda familiar o patrimonio de familia.
- La cadena de anotaciones: una propiedad que ha cambiado de manos varias veces en poco tiempo merece una explicación.
Nunca aceptes una captura de pantalla ni un resumen. Pide el certificado completo y reciente, o sácalo tú mismo.
4. Entiende la figura jurídica que vas a firmar
Este es el paso donde más gente se equivoca, y donde el daño es irreversible.
La financiación privada en Colombia se estructura con distintas figuras: hipoteca abierta o cerrada, pacto de retroventa, contratos de cuentas en participación, fiducia. No son equivalentes y tus derechos cambian radicalmente según cuál se use.
Sobre el pacto de retroventa en particular. Es una figura legal del Código Civil colombiano, ampliamente usada en este mercado. Pero implica algo que debes entender antes de firmar: mediante escritura pública transfieres la propiedad del inmueble al acreedor, conservando el derecho de recuperarlo si pagas dentro del plazo pactado. No es una hipoteca. Durante la vigencia de la operación, el inmueble no está a tu nombre. Si vas a firmar una escritura de este tipo, hazlo entendiendo exactamente eso, revisando el plazo con lupa y, si el monto es significativo, con un abogado de tu confianza.
Reglas prácticas: exige copia del borrador del contrato o de la minuta antes del día de la firma; léela completa; y si algo que te prometieron verbalmente no está escrito ahí, no existe.
5. Pon los logos en su justa dimensión
Las franjas de logotipos en las páginas web mezclan cosas muy distintas: proveedores tecnológicos, gremios, cámaras de comercio, autoridades. Conviene separarlas.
- Un gremio acredita formalidad y pertenencia a una asociación privada. No audita solvencia ni responde por deudas de sus afiliados.
- Una cámara de comercio lleva el registro mercantil. Aparecer en él significa estar inscrito, no estar avalado.
- Un proveedor tecnológico —validación de identidad, centrales de información— es un servicio contratado, no un respaldo.
- El logo de una superintendencia indica, en el mejor de los casos, sujeción a ciertas obligaciones. Nunca significa aprobación ni garantía de un producto.
Pide siempre el certificado detrás del logo. Una afiliación vigente se documenta en un papel que la empresa puede enviarte el mismo día.
6. Pregunta quién responde si algo sale mal
Muchas operaciones se ofrecen con una cobertura o fianza que promete cubrir los pagos en caso de mora. Bien entendida, es una herramienta legítima. Mal entendida, es una falsa sensación de seguridad.
Las preguntas mínimas:
- ¿Quién es el fiador? Razón social y NIT, para verificarlo con el paso 1.
- ¿Tiene alguna vinculación societaria con quien estructura la operación?
- ¿Qué cubre exactamente: el capital, los intereses, o solo parte de ellos?
- ¿Hay tope, período de carencia o exclusiones?
- ¿La fianza consta por escrito y a tu nombre?
Y recuerda la regla de fondo: una fianza vale lo que vale el patrimonio de quien la otorga. No hay fondo estatal detrás de un contrato privado entre particulares.
7. Revisa el rastro público de la empresa
- Busca la razón social y el nombre del representante legal en buscadores, no solo el nombre comercial.
- Revisa si hay demandas, sanciones o resoluciones asociadas.
- Mira la antigüedad real del dominio web y de las redes sociales.
- Verifica que la dirección de oficina exista y sea visitable. Si estás en la ciudad, ve.
- Contrasta las cifras que publica: si dice «más de 400 operaciones», pregunta cómo se documenta.
Señales de alarma
Ninguna de estas es por sí sola prueba de fraude. Varias juntas sí deberían detenerte:
- Rentabilidad fija garantizada. Ninguna inversión con retorno superior al mercado es libre de riesgo. Quien dice lo contrario o miente o no entiende su propio negocio.
- Vocabulario de seguros sin ser aseguradora. «Asegurado», «cero riesgo», «capital protegido» en boca de una sociedad que no está vigilada por la Superintendencia Financiera.
- Presión de tiempo. Cupos que vencen hoy, tasas que suben mañana.
- Pagos a cuentas personales en lugar de cuentas empresariales a nombre de la razón social.
- Reticencia a entregar documentos antes de la firma.
- Comisiones por referir nuevos inversionistas como componente del retorno.
- Ausencia de oficina física verificable o direcciones que no coinciden entre documentos.
- Contratos que no puedes llevarte para revisarlos con calma.
Lista de chequeo
- Certificado de existencia y representación legal, expedido en los últimos 30 días
- NIT verificado en RUES y coincidente con el contrato
- Claridad sobre qué autoridad la vigila y qué implica
- Certificado de tradición y libertad del inmueble, completo y reciente
- Borrador del contrato o minuta revisado antes del día de la firma
- Figura jurídica comprendida: ¿hipoteca o retroventa?
- Certificados detrás de cada logo solicitados y recibidos
- Fiador identificado, con alcance y exclusiones por escrito
- Oficina física confirmada
- Búsqueda pública del representante legal realizada
Aplícanos la guía
Publicamos esto sabiendo perfectamente que un lector puede usarlo para examinarnos a nosotros. Esa es exactamente la intención. Una empresa que teme el escrutinio de sus clientes tiene un problema que ninguna campaña publicitaria resuelve.
Si quieres aplicarnos el paso 1, escríbenos y te enviamos nuestro certificado de existencia y representación legal para que lo contrastes en el RUES. Lo mismo con cualquier documento de los que menciona esta guía: si es tuyo el derecho a pedirlo, es nuestro el deber de entregarlo.
Si después de aplicar esta lista tienes dudas sobre nosotros, pregúntanos lo que falte. Y si la aplicas a otro operador y algo no cuadra, hazle caso a esa sensación. En este mercado, la incomodidad de hacer preguntas incómodas siempre sale más barata que la alternativa.